近两年国内新能源汽车市场竞争愈发激烈,自主品牌凭借本土化产品定位、丰富的配置和灵活的定价策略,持续抢占主流市场份额。相比之下,曾经在燃油车时代占据绝对主导地位的合资品牌,新能源转型节奏相对保守,终端市场表现也呈现出明显的两极分化。
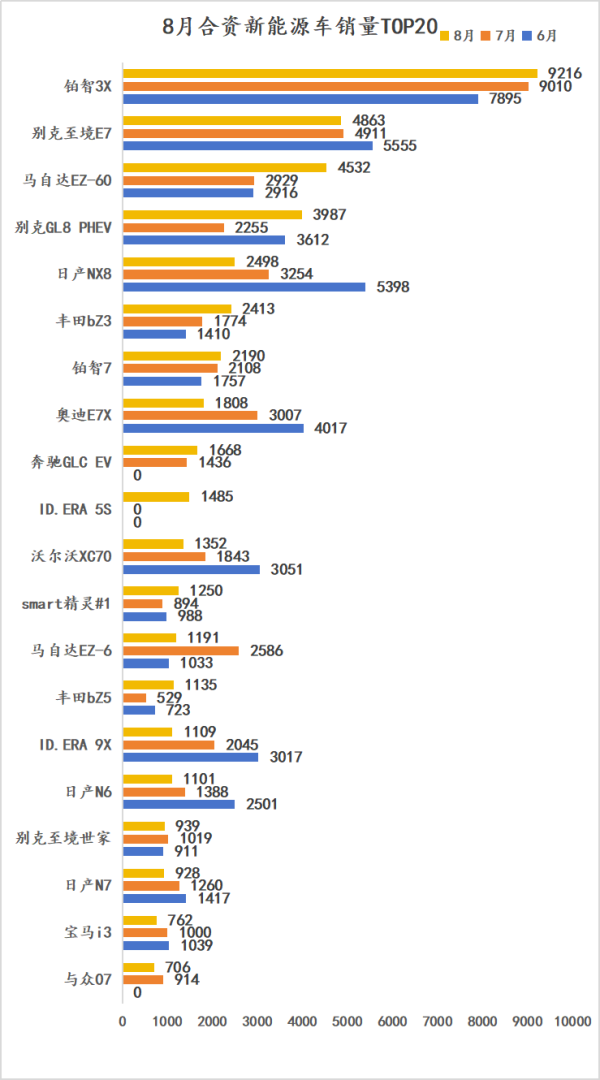
结合最新8月合资新能源车销量TOP20数据,我们可以清晰看到整个合资新能源阵营的真实现状:头部车型销量稳步爬坡,稳居榜单高位;多数中端车型销量起伏不定,稳定性不足;不少豪华新能源车型则持续销量回落。市场已经不再给合资品牌“品牌红利”的容错空间,产品力与本土化适配度,成为决定销量的核心因素。
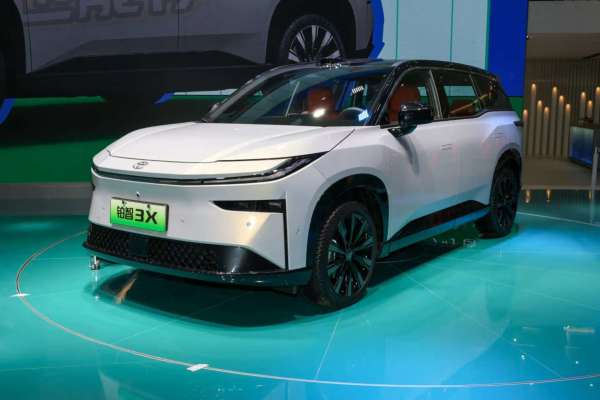
在本次榜单中,铂智3X稳居首位,展现出极强的市场稳定性。数据显示,该车8月销量9216台,7月销量9010台,6月销量7895台,连续三个月销量稳步增长,也是本次榜单中唯一月销突破9000台的合资新能源车型。
作为广汽丰田旗下的新能源产品线,铂智系列主打家用新能源市场,针对国内用户的用车需求完成了本土化适配。除铂智3X外,铂智7同样跻身TOP20,该车8月销量2190台,7月2108台,6月1757台,销量保持平稳小幅上涨。一高一低两款车型同步走量,形成了清晰的产品覆盖,这也是目前多数合资品牌较为欠缺的矩阵化布局思路。
别克多车上榜
别克依旧是合资新能源阵营中上榜车型较多的品牌,整体呈现“SUV销量回落、MPV持续走强”的格局。其中,别克至境E7位列榜单第二,8月销量4863台,7月4911台,6月5555台,连续三个月销量小幅回落。作为品牌主打中大型纯电SUV,该车凭借空间、续航基础参数收获了一定市场基础,但面对自主新能源SUV的持续迭代,市场竞争压力逐步凸显,销量增长动能有所减弱。
相比SUV车型的疲软,别克新能源MPV表现更为稳健。别克GL8PHEV8月销量3987台,较7月2255台实现明显环比增长,6月销量3612台,整体走势稳中有升。依托GL8系列长期积累的市场口碑和保有量,插混版本补齐了品牌新能源MPV的产品空白,可油可电的动力形式,适配家用长途出行和商务通勤多重场景,细分市场份额相对稳固。
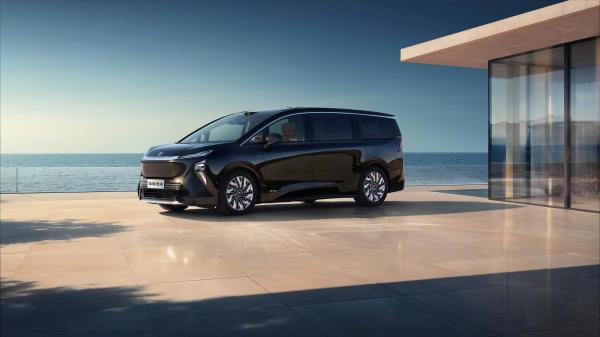
此外,别克至境世家8月销量939台,7月1019台,6月911台,近三月销量基本维持在千台左右,走势相对平稳,但整体体量偏小,与品牌主力新能源车型存在明显差距,也体现出同品牌不同产品的市场接受度差异。
在一众合资车型中,马自达两款新能源车型的销量走势反差十分明显。马自达EZ-60在8月销量4532台,7月2929台,6月2916台,8月销量实现大幅攀升,跻身榜单第三名。而马自达EZ-6表现截然相反,8月销量1191台,7月2586台,6月1033台,7月冲高后销量快速回落,稳定性不足。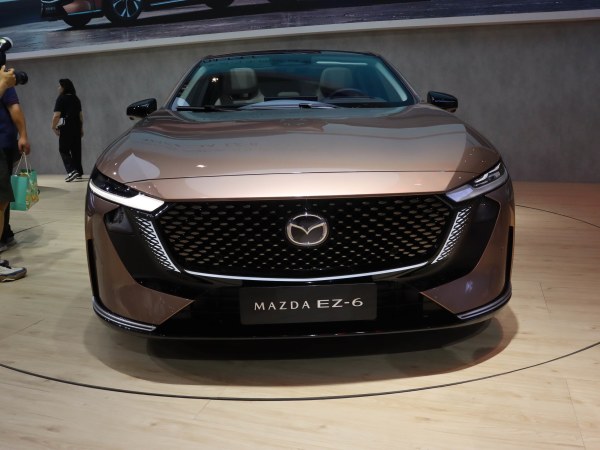
这种两极分化的表现,直观反映出马自达新能源转型的现状。燃油时代的底盘调校优势,无法直接延续到新能源市场,用户当下更关注座舱体验、电驱匹配、驾驶辅助配置等核心参数。两款车型的不同走势,也说明合资品牌只有贴合本土市场需求调整产品,才能获得稳定的市场订单。
日系阵营分化
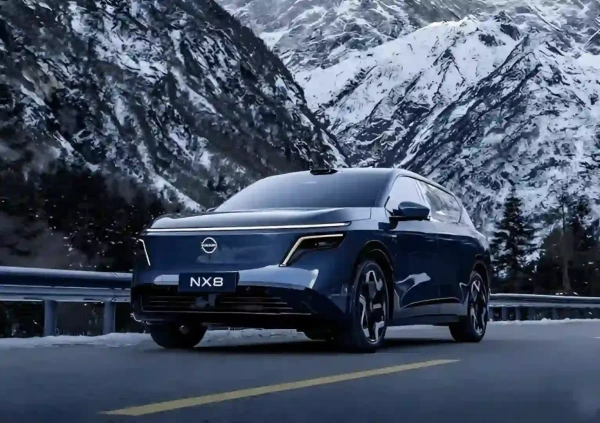
日系合资新能源阵营整体呈现“丰田稳增、日产持续回落”的格局。日产旗下多款上榜车型销量持续走低,其中日产NX8在8月销量2498台,7月3254台,6月5398台,连续三个月销量下滑,较6月峰值近乎腰斩。
与此同时,日产N6、日产N7同样销量承压,日产N68月销量1101台,7月1388台,6月2501台;日产N78月销量928台,7月1260台,6月1417台,三款车型均处于持续下行状态,日产纯电产品的市场增量空间持续收缩。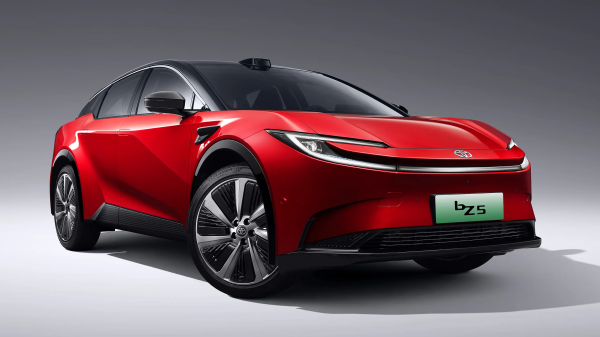
反观丰田新能源车型,整体走势更为健康。丰田bZ3在8月销量2413台,7月1774台,6月1410台,连续三个月稳步攀升;丰田bZ5在8月销量1135台,较7月529台、6月723台实现明显增长。依托成熟的本土化联合开发模式,匹配适配市场的三电系统,丰田新能源车型的市场适配性更强,成为日系阵营中为数不多的稳定增量车型。
豪华品牌承压
传统豪华合资新能源车型,整体市场表现普遍承压,多数车型销量持续下滑。奥迪E7X在8月销量1808台,7月3007台,6月4017台,销量连续三个月递减,高端纯电市场竞争力持续弱化。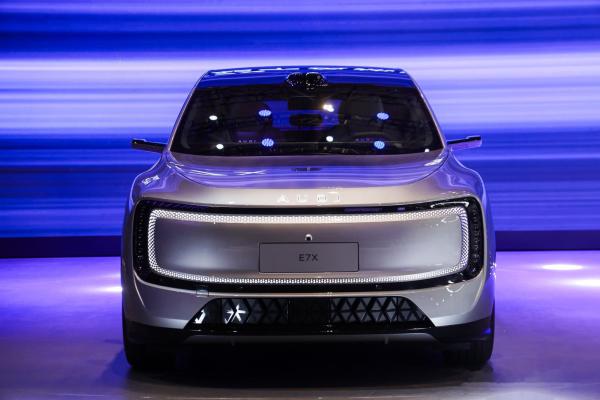
沃尔沃XC70同样走势低迷,8月销量1352台,7月1843台,6月3051台,销量逐级回落。宝马i38月销量762台,7月1000台,6月1039台,月度交付量持续走低。仅有奔驰GLCEV实现小幅增长,8月销量1668台,7月1436台,6月无销量记录,处于新车放量的初步阶段。
从市场逻辑来看,燃油车时代的豪华品牌溢价,在新能源市场正在逐步失效。消费者选购新能源车型时,更看重续航能力、充电效率、座舱交互体验以及驾驶辅助配置。多数豪华纯电车型存在座舱迭代慢、配置保守、定价偏高的问题,在与自主品牌高端车型的竞争中,传统品牌优势持续弱化。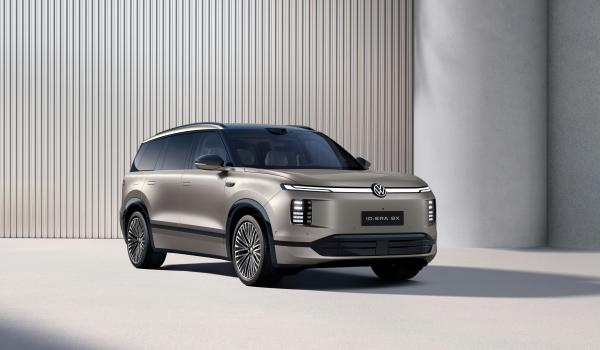
大众全新ID.ERA系列两款车型完成市场亮相,表现各有不同。全新车型ID.ERA5S8月销量1485台,6月、7月无销量数据,为上市首月交付成绩,后续稳定性仍需观察。而ID.ERA9X销量持续下滑,8月销量1109台,7月2045台,6月3017台,市场热度逐步消退。
除此之外,smart精灵#1保持稳定小幅增长,8月销量1250台,7月894台,6月988台,凭借精准的小型纯电细分定位,锁定固定消费群体,实现了平稳走量。榜单尾部的与众078月销量706台,7月914台,6月无销量记录,整体销量体量较小,仍处于市场验证阶段。
本土化是关键
综合8月合资新能源TOP20整体数据可以看出,当下合资新能源市场分化已经成为常态。能够稳定月销4000台以上的车型数量稀少,大部分上榜车型月销集中在千台级别,且月度波动幅度较大,整体抗市场风险能力偏弱。
从产品特征来看,销量表现稳定的合资车型,普遍具备深度本土化开发的特点。品牌不再简单导入海外原版车型,而是针对国内用户的出行场景、空间需求、用车习惯,优化三电系统、座舱配置和功能布局,部分车型通过国内车企联合研发的方式,快速适配市场需求,这也是铂智3X、别克GL8PHEV、丰田bZ3能够持续走量的核心原因。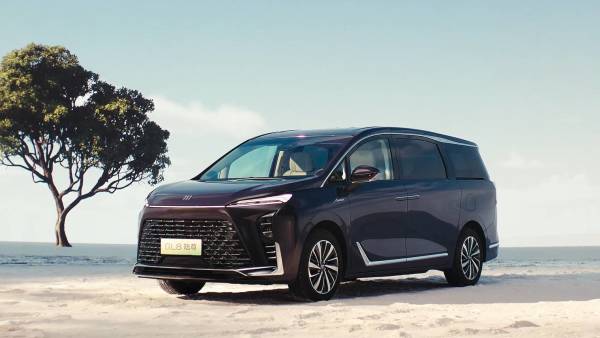
与之相反,销量持续回落的车型,大多延续海外产品开发逻辑,座舱体验、驾驶辅助配置无法贴合国内用户需求,叠加定价优势不足,在自主品牌新车频出、价格持续下探的市场环境中,生存空间被不断压缩。
整体而言,合资品牌在燃油车时代积累的技术与品牌优势,在新能源赛道权重持续下降,单纯依靠车标溢价已经无法支撑销量增长。对于各大合资车企来说,新能源转型没有退路。
8月销量榜单清晰展现了合资新能源的市场现状:有适配本土市场的产品,就能实现稳定销量;固守传统思路,就会陷入持续销量下滑。未来,持续深化本土化研发、补齐座舱与驾驶辅助短板、优化产品定价体系,将是合资品牌稳住新能源市场的核心关键。后续9月销量数据,也将持续验证合资新能源阵营的转型成效与市场走势。